
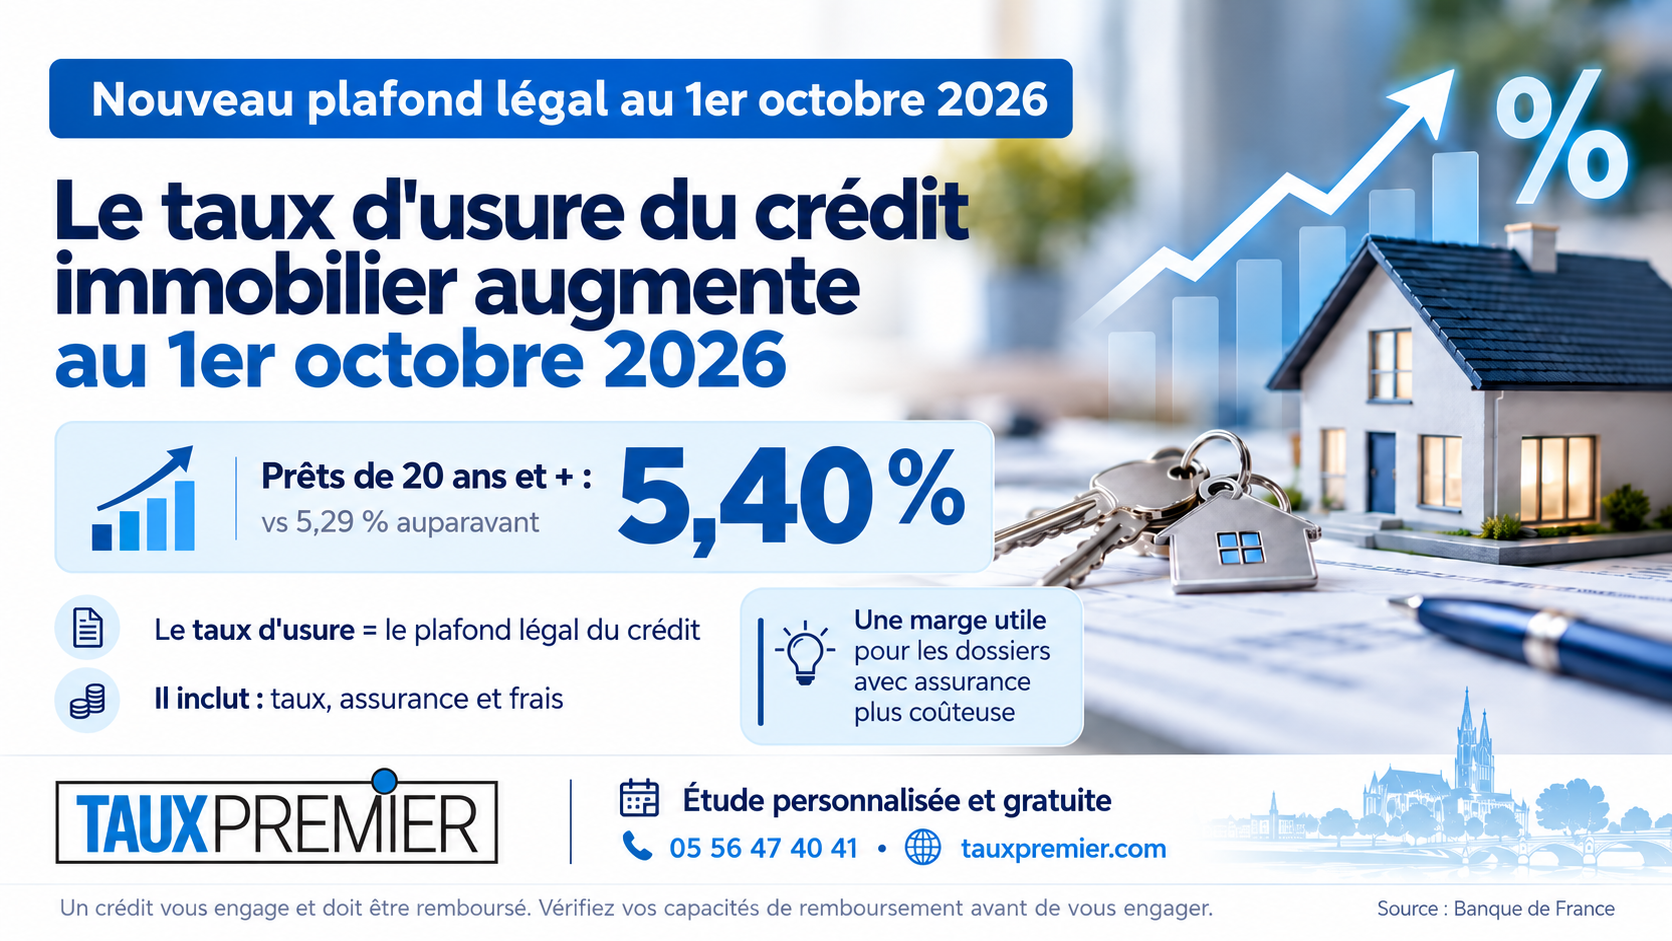
01 Oct Crédit immobilier : le taux d’usure augmente au 1er octobre 2026, ce qu’il faut savoir.
Depuis le 1er octobre 2026, le taux d’usure du crédit immobilier a augmenté. Ce n’est pas une mauvaise nouvelle en soi : voici ce que ce taux signifie vraiment, et pourquoi sa hausse ne doit pas vous inquiéter pour votre projet.
Le taux d’usure, c’est quoi ?
C’est un plafond fixé par la loi, que les banques n’ont jamais le droit de dépasser sur un crédit. Il ne s’agit pas du taux qui vous sera proposé, mais d’une limite de sécurité : taux d’intérêt, assurance et frais de dossier compris. Ce plafond est recalculé chaque trimestre par la Banque de France, à partir des taux moyens réellement pratiqués par les banques.
Ce qui change au 1er octobre 2026
Pour un prêt sur 20 ans ou plus, le taux d’usure passe de 5,29 % à 5,40 %. Les autres durées augmentent aussi légèrement (source : Banque de France, 28 septembre 2026, confirmé par MoneyVox et MySweetimmo) :
- Moins de 10 ans : 4,09 %
- De 10 à 20 ans : 4,68 %
- 20 ans et plus : 5,40 %
- Taux variable : 5,52 %
- Prêt relais : 6,49 %
Pourquoi cette hausse, et ce que ça change pour vous
Ce plafond suit simplement la tendance générale des taux bancaires, qui remontent depuis plusieurs semaines. Il reste très au-dessus des taux réellement pratiqués : actuellement, le taux moyen sur 20 ans et plus tourne autour de 4,05 % (toujours selon la Banque de France). Il y a donc une bonne marge avant d’atteindre le plafond.
Cette marge compte surtout pour un type de dossier précis : celui où l’assurance emprunteur coûte plus cher que la moyenne (emprunteur plus âgé, antécédent de santé, plusieurs co-emprunteurs), car son coût s’ajoute au taux pour calculer le total. En 2022-2023, ce plafond avait justement posé problème : trop bas par rapport à la remontée des taux, il avait empêché certains de ces dossiers d’aboutir. Le fait qu’il continue d’augmenter réduit ce risque.
Ce que TauxPremier peut faire pour vous
Le seul chiffre qui compte vraiment pour votre budget, c’est le taux que votre banque vous proposera réellement — pas le plafond légal.
TauxPremier réalise une étude personnalisée et gratuite pour comparer les taux actuellement pratiqués par les banques et trouver la meilleure solution pour votre projet. Contactez-nous au 05 56 47 40 41 ou sur tauxpremier.com.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.