
30 Oct Crédit immobilier : pourquoi est-ce plus difficile d’obtenir un prêt en ce moment ?
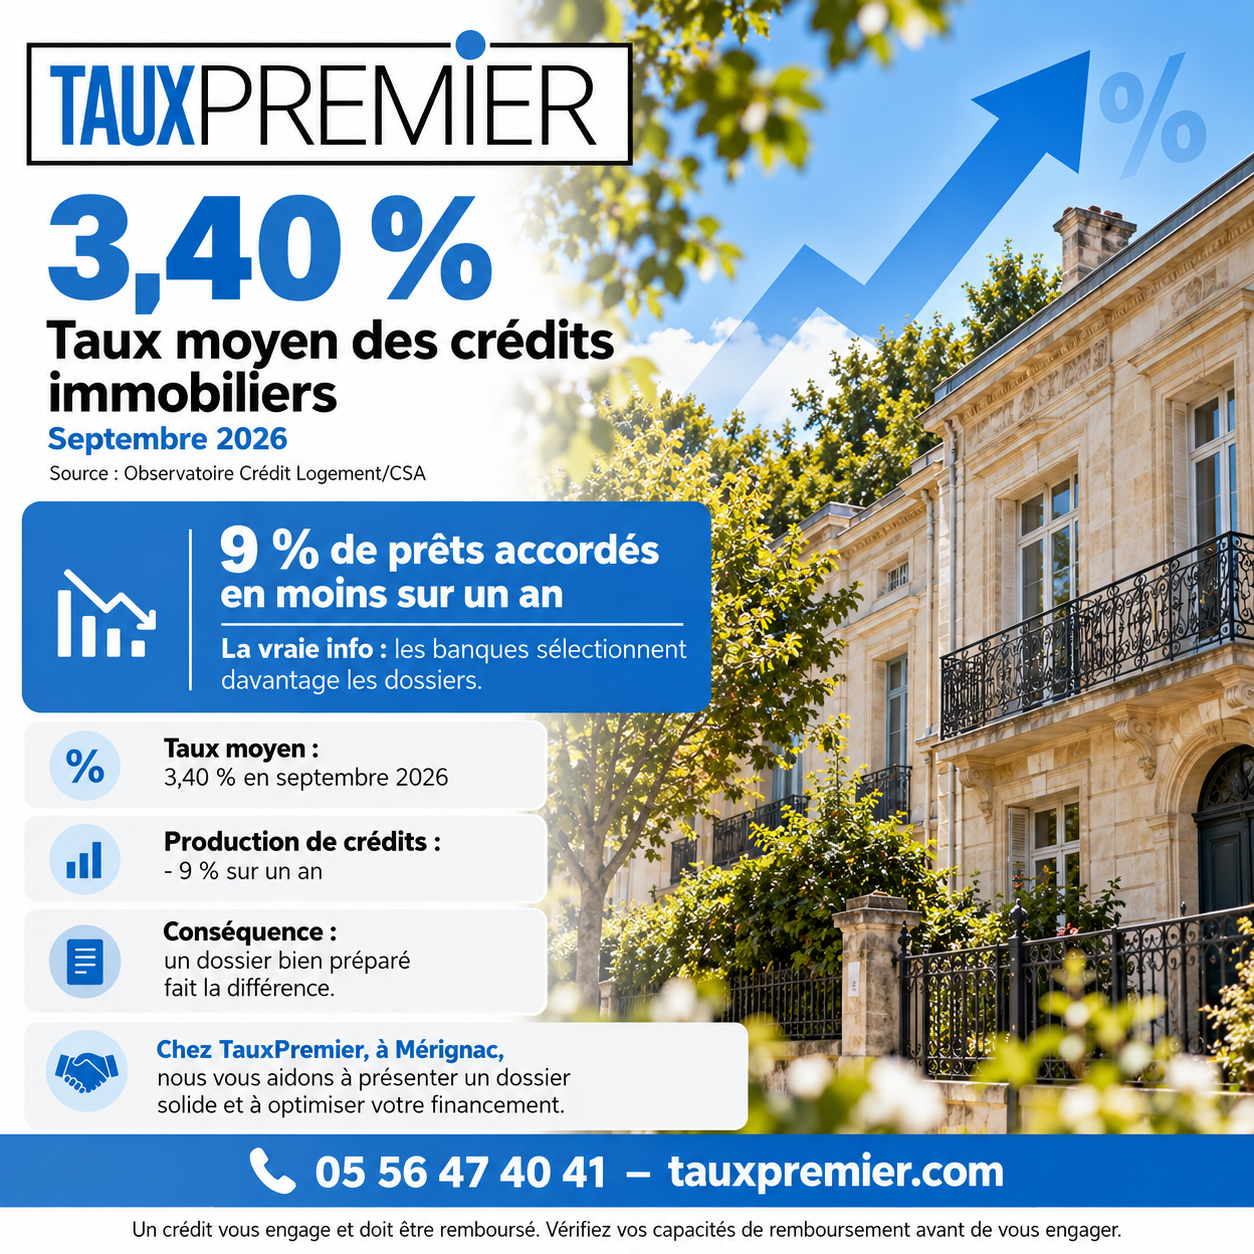
En septembre 2026, les banques ont accordé 9,2 % de crédits immobiliers en moins qu’un an plus tôt, selon l’Observatoire Crédit Logement/CSA, alors que le taux moyen a continué de grimper, à 3,40 %. Ce n’est donc plus seulement une question de taux : c’est votre dossier qui est regardé de plus près. Voici ce que ça change concrètement pour votre projet, à Bordeaux, à Mérignac ou ailleurs en Gironde.
Les taux ont-ils vraiment beaucoup augmenté en septembre ?
Oui, mais la hausse reste progressive. Selon l’Observatoire Crédit Logement/CSA, qui compile les prêts accordés par un large panel de banques, le taux moyen des crédits immobiliers s’est établi à 3,40 % fin septembre 2026 (hors assurance emprunteur et coût des garanties), contre 3,31 % en août. Depuis juin, la hausse atteint 0,15 point.
Sur un prêt de 250 000 € remboursé sur 25 ans, ce type d’écart représente environ 20 € de plus par mois, et près de 6 000 € sur toute la durée du crédit (calcul réalisé à partir des taux moyens de l’Observatoire, hors assurance). Ce n’est pourtant pas ce qui pèse le plus dans votre dossier : voyez plutôt pourquoi ci-dessous.
Pourquoi les banques accordent-elles moins de prêts ?
C’est là que se trouve la vraie nouveauté de cette rentrée : la production de crédits immobiliers a reculé de 9,2 % sur un an au 3e trimestre 2026, et le nombre de prêts accordés de 8,1 %, toujours selon l’Observatoire Crédit Logement/CSA.
⚠️ Ce n’est pas qu’il n’y a plus d’argent à prêter : c’est que les banques sélectionnent davantage les dossiers qu’elles financent, dans un contexte économique et budgétaire plus incertain. Concrètement, elles regardent de plus près la stabilité de vos revenus, votre épargne de précaution et vos crédits en cours, avant même de discuter du taux.
Qu’est-ce qui fait la différence dans un dossier aujourd’hui ?
Plusieurs éléments comptent davantage qu’il y a un an :
✔️ Un apport personnel solide : au-delà de couvrir les frais de notaire, il rassure la banque sur votre capacité à épargner.
✔️ Une situation professionnelle stable : un CDI confirmé ou une activité indépendante avec plusieurs années de recul pèsent positivement.
✔️ Un taux d’endettement maîtrisé : vos mensualités de crédit, toutes charges comprises, ne doivent en général pas dépasser environ 35 % de vos revenus. Avec 3 000 € de revenus nets par mois, cela représente environ 1 050 € de mensualités maximum.
💡 La durée du prêt joue aussi : près d’un crédit sur deux est aujourd’hui accordé sur 25 ans ou plus, un allongement qui permet de limiter la mensualité, mais qui augmente le coût total du crédit.
Est-ce malgré tout le bon moment pour se lancer ?
Difficile à dire. Ce qui est vérifiable : le coût d’une opération immobilière représente aujourd’hui 4,2 années de revenus pour un emprunteur, contre 4,1 un an plus tôt — une hausse réelle, mais modérée, en partie compensée par la légère baisse des prix de l’immobilier ancien observée par l’Insee depuis plusieurs mois.
👉 Dans ce contexte, la meilleure stratégie reste de faire évaluer votre capacité d’emprunt et de sécuriser votre financement avant de commencer à chercher un bien, plutôt que l’inverse.
Concrètement, pour vous
✔️ Résidence principale : sur un prêt de 250 000 € sur 25 ans, la hausse des taux depuis juin représente environ 20 € par mois. Un dossier bien préparé (apport, charges maîtrisées) compte souvent plus que ces quelques euros.
✔️ Investissement locatif : les banques sont plus prudentes sur les loyers futurs pris en compte dans votre taux d’endettement ; mieux vaut bâtir un dossier solide sans compter sur la totalité du loyer espéré.
⚠️ Résidence secondaire : un projet non prioritaire aux yeux de la banque suppose souvent un apport plus élevé ; anticipez votre financement avant de vous positionner sur un bien du Bassin d’Arcachon ou de la côte landaise, les délais de décision pouvant s’allonger.
FAQ
Pourquoi mon dossier pourrait-il être refusé malgré un bon salaire ? Un bon salaire ne suffit plus à lui seul : les banques regardent l’ensemble du dossier (apport, stabilité professionnelle, épargne, autres crédits en cours, taux d’endettement).
Un courtier peut-il aider dans ce contexte plus sélectif ? Il présente votre dossier à plusieurs banques et sait lesquelles financent le plus volontiers votre profil à un moment donné. Cela ne garantit rien, mais évite de multiplier les refus en démarchant au hasard.
Ce que TauxPremier propose
Chez TauxPremier, nous comparons les offres de plusieurs banques partenaires pour identifier celle qui, aujourd’hui, est la plus encline à financer votre profil, que votre projet concerne une résidence principale, un investissement locatif ou une résidence secondaire. Prenez rendez-vous pour une étude de votre dossier, sans engagement : 05 56 47 40 41 ou sur tauxpremier.com.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Vincent Pouquet, courtier en crédit immobilier, TauxPremier (Mérignac).